


به گزارش خبرنگار مهر، بحران مسکن در ایران دیگر صرفاً در افزایش قیمت خرید خانه خلاصه نمیشود؛ بلکه همزمانی رشد هزینه اجاره، افزایش مخارج خانوار، عقبماندن درآمدها از هزینههای زندگی و طولانیشدن فرآیند اجرای سیاستها و طرحهای حمایتی، فشار مضاعفی را بر خانوارها وارد کرده است. در چنین شرایطی، حتی اگر سرعت رشد قیمت مسکن نسبت به دورههای قبل کاهش یابد، این موضوع لزوماً به معنای بهبود شرایط بازار برای متقاضیان خرید و اجاره مسکن نیست.
بر اساس آخرین آمار مرکز آمار ایران، تورم نقطهبهنقطه مسکن در شهریورماه سال جاری به ۳۳.۵ درصد رسیده است. همچنین تورم سالانه این بخش در شهریورماه، همانند مردادماه، ۳۲.۷ درصد ثبت شده است. این ارقام نشان میدهد که فاصله میان توان مالی خانوارها و هزینه دسترسی به مسکن، همچنان یکی از مهمترین چالشهای اقتصادی کشور به شمار میرود.
در بازار اجاره نیز وضعیت تفاوت چندانی ندارد. تورم نقطهبهنقطه اجاره مسکن در شهریورماه ۳۲.۸ درصد و تورم سالانه این بخش ۳۲.۲ درصد اعلام شده است. استمرار این نرخهای تورمی در بازار اجاره، بهطور مستقیم هزینههای جاری خانوارهای مستأجر را افزایش میدهد؛ خانوارهایی که به دلیل ناتوانی در خرید مسکن، ناچارند بخش بیشتری از درآمد خود را صرف تأمین سرپناه کنند.
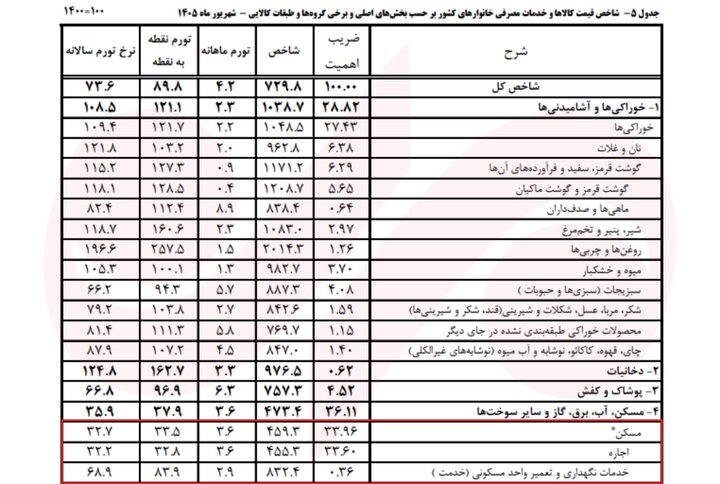
اهمیت این موضوع زمانی بیشتر میشود که وضعیت بازار مسکن صرفاً بر اساس نرخ رشد قیمتها بررسی نشود و شاخص قدرت خرید خانوار نیز مورد توجه قرار گیرد. در واقع، آنچه شرایط بازار را برای مردم دشوار میکند، تنها افزایش قیمت مسکن نیست، بلکه نسبت میان درآمد خانوار و هزینه تأمین مسکن است. اگر درآمدها با سرعت افزایش هزینههای مسکن رشد نکنند، حتی کاهش نسبی شتاب تورم نیز نمیتواند فشار موجود بر خانوار را کاهش دهد.
به بیان دیگر، زمانی که قیمت مسکن و اجارهبها با نرخهای بالاتر از توان مالی خانوار افزایش پیدا میکنند، کاهش سرعت رشد این قیمتها الزاماً به معنای ارزانشدن مسکن یا افزایش دسترسی مردم به خانه نیست. در چنین وضعیتی، خانوار ممکن است با وجود ثبات نسبی یا کاهش شتاب افزایش قیمتها، همچنان توان خرید یا حتی تأمین اجاره یک واحد مسکونی متناسب با درآمد خود را نداشته باشد.
از سوی دیگر، تداوم تورم در بازار اجاره نشان میدهد که فشار مسکن صرفاً متوجه متقاضیان خرید نیست و مستأجران نیز با افزایش مستمر هزینههای سکونت مواجه هستند. این شرایط میتواند سهم هزینه مسکن از سبد مخارج خانوار را افزایش داده و منابع مالی خانوار را از سایر نیازهای ضروری زندگی منحرف کند.
در این میان، طولانیشدن اجرای برنامههای حمایتی در حوزه مسکن نیز بر پیچیدگی شرایط افزوده است. سیاستهای حمایتی زمانی میتوانند اثرگذاری واقعی داشته باشند که علاوه بر افزایش عرضه، به موضوع قدرت خرید، تأمین مالی، کنترل هزینه ساخت و دسترسی خانوارهای هدف به مسکن نیز توجه کنند. در غیر این صورت، فاصله میان قیمت تمامشده مسکن و توان مالی متقاضیان همچنان پابرجا خواهد ماند.
آمارهای تورمی شهریورماه نشان میدهد بازار مسکن و اجاره همچنان در محدوده تورمی بالایی قرار دارد و کاهش احتمالی شتاب رشد قیمتها نباید با کاهش فشار مسکن بر خانوار اشتباه گرفته شود. مسئله اصلی امروز بازار، شکاف عمیق میان هزینه تأمین مسکن و درآمد خانوار است؛ شکافی که تا زمانی که از مسیر افزایش عرضه مؤثر، تقویت قدرت خرید و اجرای واقعی سیاستهای حمایتی کاهش نیابد، بحران مسکن برای بخش بزرگی از جامعه همچنان ادامه خواهد داشت.
اقتصادآینده نیوز منتظر دریافت اخبار و پیام های هموطنان عزیز می باشد.

دیدگاه