


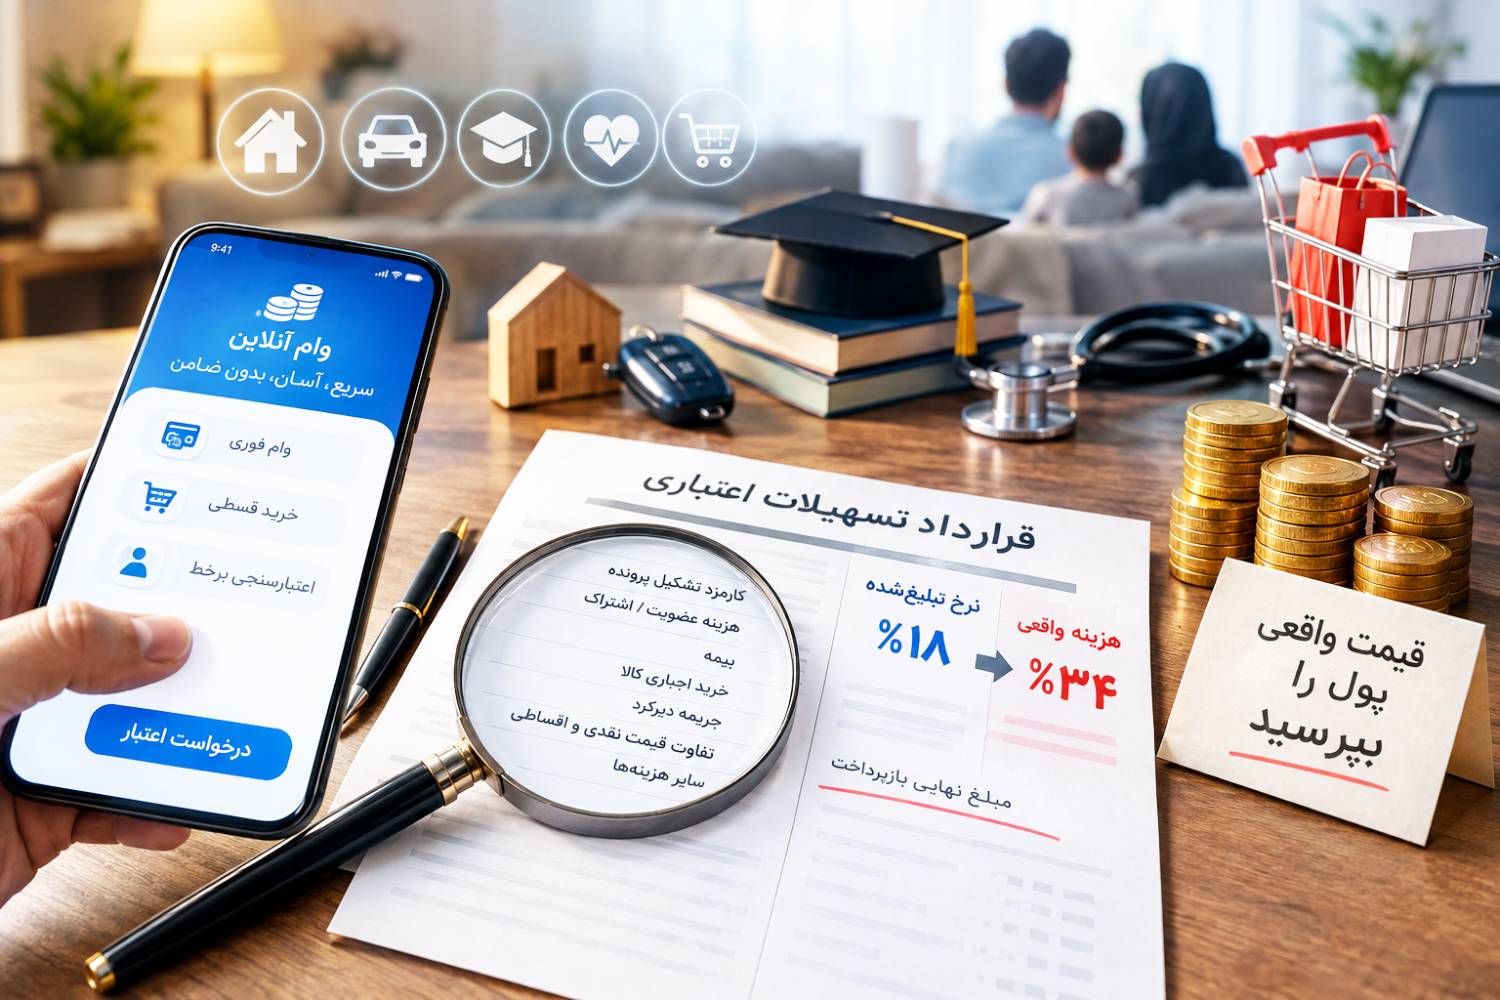
وامهای آنلاین و خرید اعتباری، راه تازهای برای تأمین نیازهای روزمره مردم باز کردهاند؛ اما فاصله میان نرخ تبلیغشده و هزینه واقعی، به نقطهای رسیده که شفافیت قراردادها دیگر یک انتخاب نیست، بلکه ضرورتی برای صیانت از حقوق مصرفکننده است. تا چند سال پیش، گرفتن وام برای بسیاری از خانوادهها به معنای رفتوآمدهای مکرر به شعبه بانک، معرفی ضامن، تهیه گواهی کسر از حقوق و هفتهها انتظار بود. امروز بخشی از این مسیر به تلفن همراه منتقل شده است. چند کلیک، بارگذاری مدارک و اعتبارسنجی برخط، وعده دسترسی سریع به پول یا خرید قسطی را پیش روی مردم گذاشته است. این تحول میتواند مفید باشد؛ بهویژه برای کارمند، بازنشسته، کارگر یا صاحب یک کسبوکار کوچک که به مبلغی محدود و فوری نیاز دارد. مسئله از جایی آغاز میشود که سرعت دریافت اعتبار، فرصت محاسبه دقیق هزینه آن را از متقاضی میگیرد.
در تبلیغ بسیاری از خدمات اعتباری، یک نرخ آشنا و قابلقبول برجسته میشود، اما رقم نهایی فقط حاصل همان نرخ نیست. کارمزد تشکیل پرونده، هزینه عضویت یا اشتراک، بیمه، خرید اجباری از فروشگاه مشخص، مسدودشدن بخشی از پول، جریمه دیرکرد و تفاوت قیمت نقدی و اقساطی میتواند هزینه واقعی را بالا ببرد. گاهی مشتری تصور میکند وامی با نرخ متعارف گرفته، اما وقتی مجموع پرداختها را کنار مبلغی میگذارد که واقعاً در اختیارش قرار گرفته است، با عدد دیگری روبهرو میشود. این فاصله، همان بخش پنهانی است که باید پیش از امضای قرارداد دیده شود.
خانوادهای که برای خرید یخچال، لپتاپ دانشآموز، هزینه درمان یا تعمیر خودرو سراغ اعتبار فوری میرود، معمولاً در موقعیت انتخاب آرام و بیفشار نیست. نیاز فوری، قدرت چانهزنی را کاهش میدهد و عبارتهایی مانند «بدون ضامن»، «پرداخت چند دقیقهای» و «فقط با یک چک» تصمیم را شتابزده میکند. اگر اطلاعات اصلی قرارداد میان چند صفحه متن حقوقی پراکنده باشد، رضایت مشتری از نظر شکلی گرفته میشود، اما انتخاب او الزاماً آگاهانه نیست. حمایت واقعی از مصرفکننده زمانی شکل میگیرد که هزینه نهایی، ساده و درشت، پیش از تأیید آخر نمایش داده شود.
رشد فناوری مالی را نباید با نگاه سلبی متوقف کرد. این کسبوکارها بخشی از خلأ دسترسی به اعتبار خرد را پر کردهاند و میتوانند هزینه شعبهداری، کاغذبازی و زمان انتظار را کاهش دهند. بسیاری از مشتریان نیز بهدلیل نظم پرداخت و سهولت استفاده، تجربه مثبتی دارند. آنچه باید اصلاح شود، نبود یک زبان واحد برای اعلام قیمت اعتبار است. همانطور که روی بسته یک کالا وزن و قیمت درج میشود، در قرارداد وام نیز باید «مبلغ خالص دریافتی»، «کل مبلغ بازپرداخت»، «تعداد و مبلغ اقساط»، «همه کارمزدها» و «نرخ مؤثر سالانه» در یک صفحه قابل فهم اعلام شود.
بانک مرکزی و نهادهای ناظر میتوانند سامانهای برای مقایسه عمومی تسهیلات خرد ایجاد کنند. مردم باید بتوانند با واردکردن مبلغ و مدت بازپرداخت، هزینه واقعی پیشنهادهای مختلف را کنار هم ببینند. همچنین هر پلتفرم باید مسئولیت کامل فروشندهای را که از طریق آن کالا عرضه میکند بپذیرد؛ زیرا اگر قیمت کالای اقساطی از بازار بالاتر باشد، بخشی از سود وام در قیمت کالا پنهان میشود. نظارت بر تبلیغات نیز اهمیت دارد. عبارت «بدون سود» وقتی هزینه در قالب دیگری دریافت میشود، نباید بدون توضیح روشن منتشر شود.
از سوی دیگر، توسعه اعتبارسنجی منصفانه میتواند نیاز به ضامنهای متعدد را کم کند. سابقه پرداخت قبوض، اقساط، مالیات و فعالیت اقتصادی، در صورت رعایت حریم خصوصی، میتواند تصویری دقیقتر از توان بازپرداخت افراد ارائه دهد. این روش به نفع مشتری خوشحساب و شبکه بانکی است. با این حال، اعتبارسنجی نباید به حذف دائمی کسانی منجر شود که یکبار بهدلیل بیماری، بیکاری یا حادثه در پرداخت تأخیر داشتهاند. امکان اعتراض، اصلاح داده و بازگشت تدریجی به چرخه اعتبار باید پیشبینی شود.
خود مردم نیز پیش از دریافت وام باید یک محاسبه ساده انجام دهند: مبلغی که واقعاً دریافت میکنند چقدر است و در پایان چند تومان بازمیگردانند؟ اگر قسط جدید، همراه با اقساط قبلی، بخش بزرگی از درآمد ماهانه را میبلعد، وام فوری میتواند مسئله امروز را به فشار چندماهه تبدیل کند. استفاده از اعتبار برای نیاز ضروری یا خرید کالای بادوام با بدهی برای مصرف لحظهای تفاوت دارد. آموزش مالی عمومی، از مدرسه تا رسانه، باید این تفاوت را روشن کند.
اعتبار خرد میتواند ابزار عدالت مالی باشد، به شرط آنکه مشتری در برابر قرارداد پیچیده تنها نماند. راه درست، بستن مسیر نوآوری نیست؛ بلکه واداشتن همه بازیگران به شفافیت، رقابت سالم و پاسخگویی است. اگر قیمت واقعی پول پیش از امضا معلوم باشد، مردم بهتر تصمیم میگیرند، شرکتهای منصف اعتماد بیشتری به دست میآورند و بازار نیز از فعالیتهای پرهزینه و مبهم پاکتر میشود. وام فوری زمانی به کمک خانواده میآید که سرعت آن، جای فهم و اختیار را نگیرد.
علی عربی--روزنامه نگار

دیدگاه