


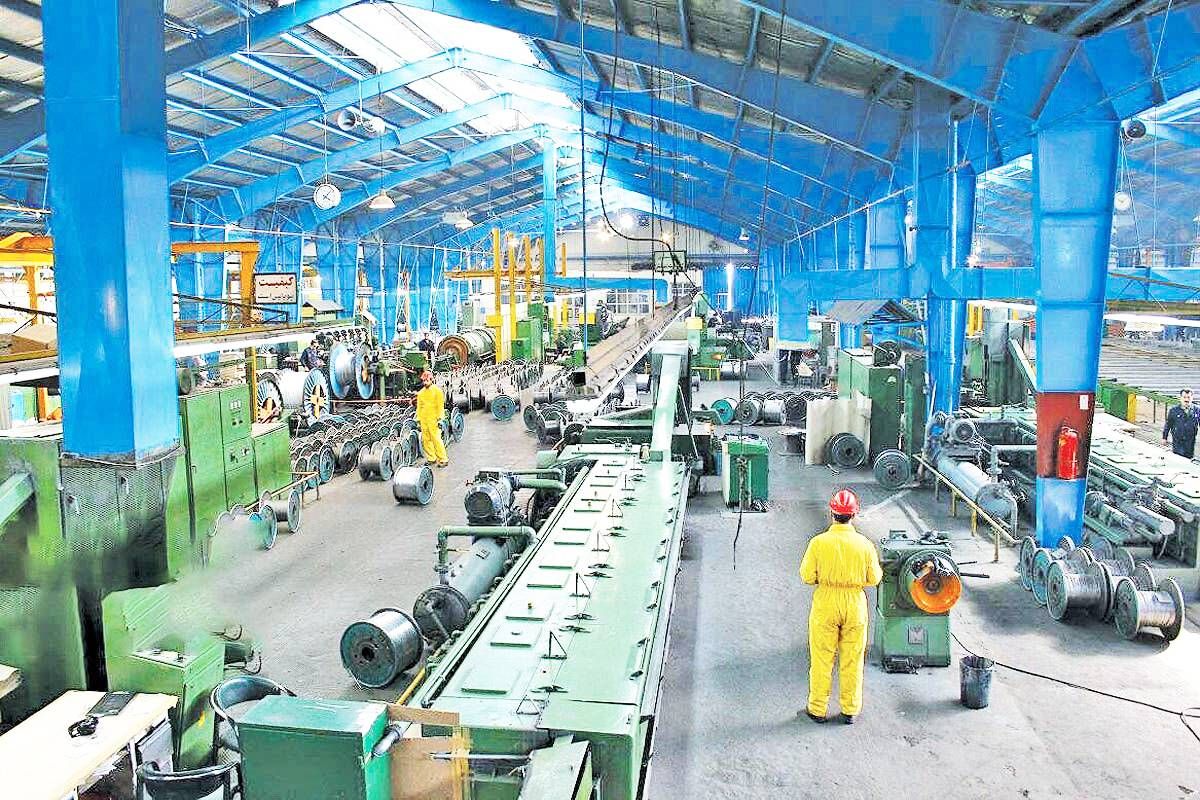
سرمایهگذار میان گزینههایی تصمیم میگیرد که از نظر بازده، ریسک، نقدشوندگی و زمان بازگشت پول تفاوت دارند. ساخت یا توسعه کارخانه معمولاً به سرمایهگذاری بلندمدت، مجوز، نیروی متخصص و تحمل نوسان بازار نیاز دارد. در مقابل، برخی داراییها با هزینه عملیاتی کمتر قابل خریدوفروشاند. پرسش گزارش این نیست که سرمایهگذار چرا «ترجیح غلط» دارد؛ این است که چه عواملی سرمایهگذاری مولد را دشوارتر کردهاند. بازده روی کاغذ کافی نیست
طرح صنعتی ممکن است سود پیشبینیشده مناسبی داشته باشد، اما تا زمان بهرهبرداری با افزایش قیمت تجهیزات، تغییر مقررات و تأخیر اجرا روبهرو شود. سرمایهگذار باید این ریسکها را در محاسبه لحاظ کند. در اقتصادی با تورم بالا، فاصله میان پرداخت امروز و درآمد چند سال بعد اهمیت بیشتری پیدا میکند. نرخ سود اسمی بدون تعدیل ریسک و زمان، مبنای مناسبی برای مقایسه نیست.
سهام و برخی داراییهای مالی را میتوان در زمان کوتاهتری فروخت؛ البته همیشه بدون زیان یا محدودیت نیست. اما فروش خط تولید، زمین صنعتی یا ماشینآلات تخصصی به خریدار مناسب زمان میبرد. این تفاوت برای سرمایهگذاری که به انعطاف مالی نیاز دارد تعیینکننده است. سیاست تشویق تولید باید بداند پول فقط به دنبال بازده نیست؛ به امکان خروج از سرمایهگذاری نیز توجه میکند.
بنگاه فعال علاوه بر سرمایه ثابت به پولی برای خرید مواد، پرداخت دستمزد و تأمین سفارش نیاز دارد. افزایش هزینه نهادهها میتواند حتی کارخانه سودده را گرفتار کمبود نقدینگی کند. بانک مرکزی از گسترش ابزارهای تأمین مالی زنجیره تولید در ۱۴۰۵ خبر داده، اما سنجش اثر آن نیازمند اطلاعات درباره دسترسی واقعی بنگاهها، هزینه تأمین مالی و سرعت دریافت منابع است. افزایش حجم تسهیلات بهتنهایی نشان نمیدهد همه نیازها برطرف شده است.
مقررات و زمان
سرمایهگذار میتواند بسیاری از هزینههای معلوم را در مدل مالی وارد کند، اما با تغییر ناگهانی مقررات، زمان صدور مجوز یا دسترسی نامطمئن به زیرساخت دشوارتر کنار میآید. تأخیر چندماهه در بهرهبرداری میتواند بازپرداخت بدهی و قرارداد فروش را جابهجا کند. کاهش این نااطمینانی گاهی از اعطای مشوق مالی مستقیم اثر بیشتری دارد، زیرا کیفیت تصمیمگیری را بهتر میکند.
راهحل در سرزنش بازارهای دیگر نیست. شفافیت قراردادها، ثبات قواعد، دسترسی رقابتی به تأمین مالی، امکان مشارکت سرمایهگذاران خرد و گزارشدهی قابل اعتماد بنگاهها میتواند ریسک تولید را قابل سنجش کند. برای گزارش تحقیقی باید بازده واقعی چند طرح صنعتی را با گزینههای مالی در دوره مشابه و با ریسک متناسب مقایسه کرد. پاسخ نهایی شاید ساده نباشد، اما نقطه شروع روشن است: تولید باید فرصت اقتصادی قابل اعتماد باشد، نه فقط یک توصیه اخلاقی.
برای فهم فرار یا جذب سرمایه، یک پروژه نمونه را از تصمیم اولیه تا تولید دنبال کنید: هزینه زمین و ماشینآلات، زمان دریافت مجوز، تأمین انرژی، قرارداد فروش و اولین جریان نقدی. هر توقف در این مسیر قیمت تمامشده سرمایهگذاری را تغییر میدهد. چنین روایتی به جای مقایسه کلی «تولید و سوداگری»، نقاطی را نشان میدهد که میتوان در آنها سیاست را اصلاح کرد.
پول برای ورود به کارخانه فقط به وعده سود نیاز ندارد؛ باید بتواند زمان بازگشت و خطرهای مسیر را نیز بسنجد. ساخت یک خط تولید ممکن است ماهها زمان ببرد و پس از آن تازه دوره فروش آغاز شود. سرمایهگذاری که میتواند دارایی دیگری را سریعتر نقد کند، این تفاوت زمان را در تصمیم خود لحاظ میکند. بنابراین مقایسه تولید با بازارهای دیگر بدون توجه به نقدشوندگی، نتیجه دقیقی نمیدهد.
بخشی از ریسک تولید از خود بازار میآید: آیا مشتری کافی وجود دارد و آیا قیمت فروش هزینهها را پوشش میدهد؟ بخش دیگر به مقررات، تأمین انرژی، واردات تجهیزات و ثبات قراردادها مربوط است. بنگاه میتواند برای خطرهای تجاری برنامهریزی کند، اما وقتی قواعد مهم بهطور پیشبینیناپذیر تغییر کنند، محاسبه سودآوری دشوارتر میشود. نتیجه ممکن است تعویق سرمایهگذاری باشد، نه لزوماً خروج کامل پول از اقتصاد.
دسترسی به اعتبار نیز میان بنگاهها یکسان نیست. شرکت دارای دارایی قابل وثیقه و صورتهای مالی شفاف معمولاً موقعیت متفاوتی با کارگاه کوچک دارد. اگر تأمین مالی صرفاً بر وثیقه ملکی تکیه کند، طرحی با بازار مناسب اما دارایی محدود ممکن است پشت در بانک بماند. در مقابل، اعطای اعتبار بدون ارزیابی جریان نقدی هم میتواند زیان تازهای ایجاد کند. مسئله، کیفیت سنجش طرح و توان بازپرداخت است.
برای پاسخ به این پرسش که پول چرا به کارخانه نمیرود، باید مسیر یک پروژه واقعی را از درخواست مجوز تا تأمین سرمایه و نخستین فروش دنبال کرد. زمان انتظار، هزینه سرمایه، تعداد مجوزها و تغییر برآورد اولیه شاخصهای قابل سنجشاند. گزارش اقتصادی زمانی اثرگذار است که نشان دهد کدام مانع مشخص هزینه تولید را بالا برده و رفع آن چه تفاوتی در تصمیم سرمایهگذار ایجاد میکند.
سیاست تشویق سرمایهگذاری زمانی اثرگذار است که سرمایهگذار بتواند آن را در محاسبات خود وارد کند. وعده حمایت بدون زمان اجرا و شرایط مشخص، ریسک پروژه را چندان کاهش نمیدهد. در مقابل، مجوز روشن، قرارداد قابل اجرا، دسترسی به زیرساخت و امکان پیشبینی هزینهها میتواند حتی بدون پرداخت یارانه مستقیم، تصمیم تولیدی را جذابتر کند. باید میان سرمایهگذاری در کارخانه تازه و توسعه ظرفیت موجود نیز فرق گذاشت. گاهی رفع یک گلوگاه در خط فعلی با سرمایه کمتر، تولید بیشتری ایجاد میکند. سنجش بازده این دو گزینه نیازمند داده واقعی از هزینه، زمان و بازار فروش است. پرسش اصلی این نیست که چرا همه پولها وارد صنعت نمیشوند؛ این است که چه مانع قابل اصلاحی، پروژه سودآور و مولد را از اجرا بازمیدارد.
علی عربی--روزنامه نگار

دیدگاه